起首:华尔街见闻
桥水基金首创东说念主瑞·达利欧发出训诲,称好意思联储竣事量化紧缩(QT)的决定,可能正在向泡沫里加水,制造更大的泡沫。
当地时候周三,达利欧在领英上发表著述指出,现时好意思联储的宽松战术碰劲资产估值高企、经济相对强盛之际现实,竣事QT是“stimulus into a bubble”(刺激一个仍是泡沫化的商场)而非传统的“stimulus into a depression”(刺激堕入阑珊的经济)。
好意思联储主席鲍威尔近日示意,跟着银行体系和经济界限的扩大,好意思联储“将在合当令机再行增多储备”。在达利欧看来,这意味着QE正在转头——只不外被包装成一个“时间性操作”。
达利欧合计,好意思国“大债务周期”已投入最危急阶段,而商场不应淡薄这一事实:
当好意思债供应量大于需求量,好意思联储“印钞”购买债券,而财政部裁减出售债券的期限以弥补永远债券需求缺口时,这些都是典型的“大债务周期”的后期动态。
达利欧预期,在流动性充裕的环境下,遥远期资产(如科技、AI股)和通胀对冲资产(如黄金)将受益,但这种“流动性泡沫”最终将面对风险蓄积和战术收紧的挑战。
QE传导机制:相对价钱驱动商场流向
达利欧闪耀诠释了量化宽松的商场传导机制。他指出,所有这个词金融流动和商场波动都由相对诱骗力而非皆备诱骗力驱动。投资者字据不同资产的相对预期总报酬作念出遴荐,预期总报酬即是资产收益率加上价钱变动。
以现时商场为例,黄金收益率为0%,10年期好意思债收益率约4%。若是预期黄金年度价钱涨幅低于4%,投资者会偏好债券;反之则偏好黄金。洽商到通胀身分,央行增多货币和信贷供应会推高通胀预期,从而普及黄金相对债券的诱骗力。
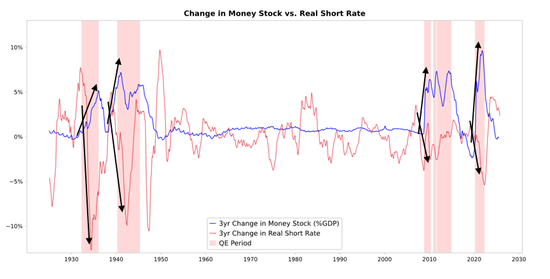
QE的现实赓续会创造流动性并压低实质利率。若是流动性主要流入金融资产,将推高资产价钱、贬抑实质收益率、扩大估值倍数、压缩风险利差,并推升黄金价钱,造成“金融资产通胀”。这种效应会扩大金钱执有者与非执有者之间的贫富差距。
史无先例的“泡沫中刺激”
达利欧强调,现时好意思联储现实QE的环境与以往霄壤之别,这使得战术风险显赫增多。历史上,QE赓续在经济阑珊或相当疲弱时部署,具有以下特征:资产估值下降且估值合理、经济收缩、通胀低迷、债务和流动性问题严重且信贷利差较宽。
商量词,现时情况完全相背。资产估值处于高位并执续高涨,标普500盈利收益率为4.4%,而10年期好意思债时势收益率为4%,实质收益率约1.8%,股权风险溢价仅约0.3%。经济相对强盛,往时一年实质增长率平均为2%,闲逸率仅4.3%。
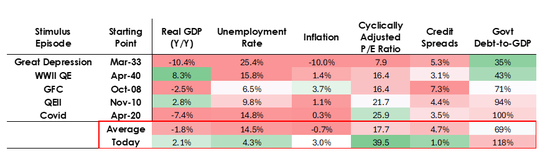
通胀率略高于缱绻水平约3%,去环球化和关税资本对价钱造成上行压力。信贷和流动性充裕,信贷利差接近历史低位。在这种环境下现实QE,组成了“stimulus into a bubble”。
政府债务货币化,重演1999年危机前夜的流动性怒潮?
达利欧合计,由于财政战术高度刺激——大宗债务存量和赤字通过大界限国债刊行融资,QE实质上是在货币化政府债务而非单纯为私东说念主部门提供流动性。
若是(好意思联储的)资产欠债表启动显赫扩张,同期利率被下调,而财政赤字依然雄伟,咱们就会把这视为好意思联储与财政部之间典型的货币与财政互动,用以政府债务货币化。
这使适合前战术“看起来更危急,更具通胀性”。
达利欧训诲,短期看,商场或迎来访佛1999年互联网泡沫冲破前夜或2010-2011年QE时间的“流动性狂欢(liquidity melt-up)”。
在达利欧看来,现时好意思国战术组合——财政赤字扩张、货币宽松重启、监管削弱、AI闹热——正在造成一种“以增长为赌注的超等宽松”地点。
天然这类战术频频会在短期内制造资产闹热,但它们频频也意味着:泡沫延伸更快;通胀更难欺压;风险积聚更深。而当战术被动回转时,代价也将更大。
他预期QE将推低实质利率,通过压缩风险溢价增多流动性,推升市盈率倍数,特地有益于遥远期资产(科技、AI、成长股)和通胀对冲资产如黄金。一朝通胀风险再行醒悟,矿业、基础体式等有形资产公司可能跑赢纯遥远期科技股。
新浪合营大平台期货开户 安全快捷有保险 新浪声明:此音书系转载改过浪合营媒体,新浪网登载此文出于传递更多信息之主义,并不虞味着赞同其不雅点或阐发其描摹。著述内容仅供参考,不组成投资提倡。投资者据此操作,风险自担。
 海量资讯、精确解读,尽在新浪财经APP
背负裁剪:何俊熹 体育游戏app平台